Paiement PSC : comment payer avec PaysafeCard pas à pas
Découvrez le paiement psc avec PaysafeCard : achat du code à 16 chiffres, étapes de règlement, frais, limites et solutions pour les boutiques en ligne.
Par Jean-Louis Auger
8 min de lecture
4,9sur 5647 votes
- 6,9Klecteurs
- 23en ce moment
- 174partages
Le sigle PSC est l’abréviation courante de PaysafeCard. Ce moyen de paiement fonctionne comme de l’argent liquide transposé sur internet : le crédit est payé d’avance, en espèces ou par carte chez un revendeur, et l’achat en ligne ne fait jamais apparaître le compte bancaire de l’acheteur. Il est très présent dans les jeux vidéo, le divertissement numérique, certains services en ligne et les boutiques qui visent un public sans carte bancaire. Côté commerçant, c’est un moyen de paiement alternatif qui sécurise l’encaissement, puisque le crédit existe avant la commande. Le sigle prête toutefois à confusion avec d’autres réalités, comme une ligne NYA* PSC sur un relevé, la carte MyPCS ou la protection sociale complémentaire des agents publics, que ce guide démêle aussi.
Paiement PSC : ce que recouvre PaysafeCard et son fonctionnement
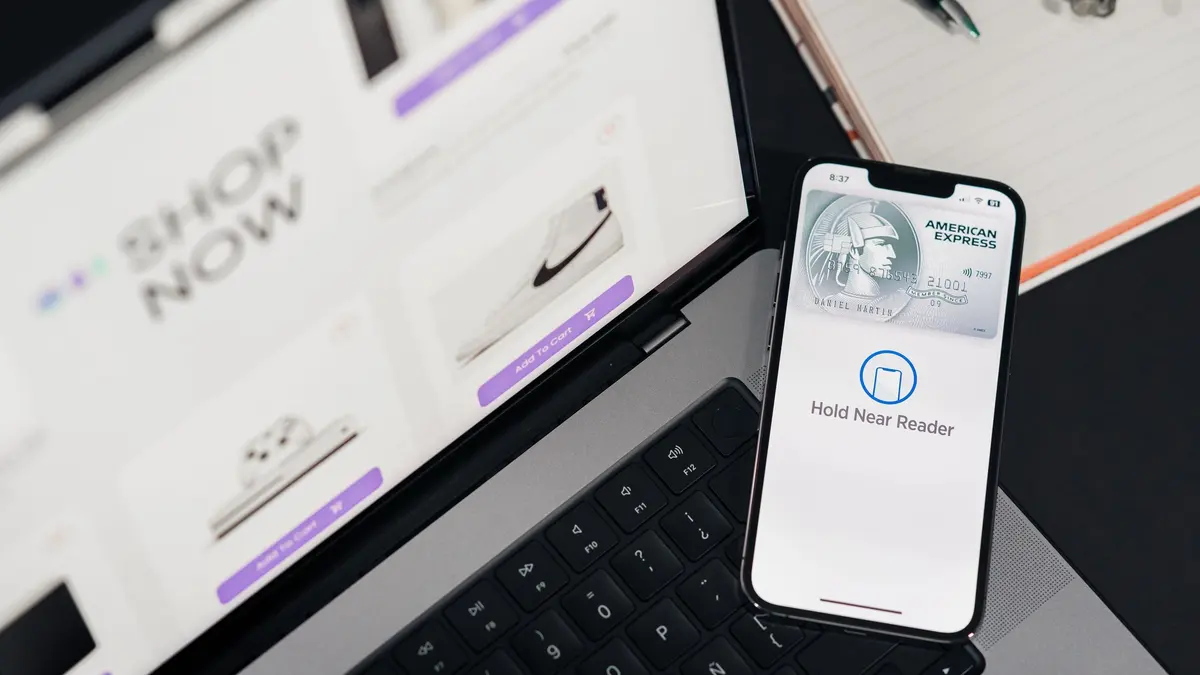
PaysafeCard est un moyen de paiement prépayé édité par le groupe Paysafe. Le produit prend la forme d’un ticket, physique ou numérique, qui porte un code PIN de 16 chiffres. Ce code correspond à une valeur fixe, généralement proposée en coupures de 10, 25, 50 ou 100 euros selon les points de vente.
Le principe repose sur trois acteurs : le revendeur qui vend le code, le site marchand qui accepte PaysafeCard, et Paysafe qui vérifie le code et transfère les fonds au commerçant. L’acheteur ne communique ni numéro de carte, ni IBAN, ni date d’expiration. Si le montant de la commande est inférieur à la valeur du code, le solde reste disponible sur ce même code pour un prochain achat.
Deux usages coexistent :
- Le code seul : on le saisit directement au moment du paiement, sans créer de compte. C’est l’usage le plus simple pour un achat ponctuel.
- Le compte myPaysafe : il permet d’enregistrer plusieurs codes, de suivre son solde et de payer avec un identifiant plutôt qu’en recopiant les 16 chiffres. Au-delà de certains montants, ce compte vérifié est exigé.
Avant tout achat de code, vérifiez que le site sur lequel vous voulez payer affiche bien le logo PaysafeCard parmi ses moyens de paiement : un code acheté pour un site qui ne l’accepte pas reste inutilisable.
Payer avec un code PaysafeCard à 16 chiffres : les étapes une par une
La procédure est identique sur la quasi-totalité des sites marchands. Elle tient en six gestes :
- Acheter le code pour un montant au moins égal à celui de la commande, ou plusieurs codes à additionner.
- Conserver le ticket ou l’e-mail de confirmation : le code PIN en est la seule preuve d’achat.
- Remplir le panier sur le site marchand et passer à l’étape de paiement.
- Sélectionner PaysafeCard dans la liste des moyens de paiement. Le site redirige vers une fenêtre sécurisée de Paysafe.
- Saisir le code à 16 chiffres, ou se connecter à son compte myPaysafe, puis accepter les conditions affichées.
- Valider : le montant est déduit du code, le site reçoit la confirmation et la commande passe en traitement.
Lorsque le crédit d’un seul code ne suffit pas, la fenêtre de paiement permet d’ajouter d’autres codes jusqu’à atteindre le total. Pensez à noter le solde restant affiché après la transaction : il sert pour un achat suivant, et le site officiel de PaysafeCard propose un outil de consultation du solde à partir du code.
Une erreur revient souvent : recopier le code depuis une photo floue ou confondre un 0 et un 8. En cas de refus, vérifiez chaque bloc de quatre chiffres avant de recommencer, plutôt que d’enchaîner les tentatives.
Où acheter une PaysafeCard en France et alimenter son crédit
En point de vente physique
Les codes se trouvent principalement dans les bureaux de tabac, les points presse, certaines stations-service et des enseignes de distribution. Le règlement se fait en espèces ou par carte, selon le commerce. Le vendeur imprime un ticket portant le code PIN : il faut le garder jusqu’à l’utilisation complète du crédit. Le site officiel de PaysafeCard propose une carte des points de vente pour trouver le plus proche.
En ligne, chez un revendeur
Des revendeurs agréés vendent aussi des codes numériques envoyés par e-mail, réglés par carte, PayPal ou d’autres moyens. C’est pratique pour obtenir un code immédiatement, mais on perd alors l’intérêt du paiement en espèces. Vérifiez que le revendeur est officiellement référencé par PaysafeCard et lisez le montant des éventuels frais de service avant de valider.
Il n’existe pas de recharge au sens d’une carte bancaire : on achète un nouveau code, que l’on peut ensuite rattacher à son compte myPaysafe pour regrouper les soldes. Pour limiter les restes inutilisés, achetez la coupure la plus proche du montant de votre commande.
Paiement PSC ou carte bancaire : avantages, limites et frais
Le paiement prépayé répond à des besoins précis, mais il ne remplace pas une carte dans toutes les situations. Le tableau ci-dessous résume les différences qui comptent au moment de choisir.
| Critère | Paiement PSC (PaysafeCard) | Carte bancaire |
|---|---|---|
| Données bancaires transmises au site | Aucune | Numéro, date d’expiration, cryptogramme |
| Maîtrise du budget | Dépense limitée au crédit acheté | Dépense limitée au plafond de la carte |
| Montant par achat | Limité, compte vérifié requis au-delà de certains seuils | Plafonds plus élevés |
| Recours en cas de litige | Pas de contestation bancaire, réclamation auprès du marchand ou de Paysafe | Opposition et contestation possibles auprès de la banque |
| Abonnements et paiements récurrents | Peu adapté | Adapté |
| Frais pour l’acheteur | Achat du code généralement sans frais, frais possibles en cas de conversion de devise ou de longue inactivité | Frais selon l’offre de la banque |
| Sites acceptant le moyen de paiement | Sélection de marchands, surtout numériques | Quasi universel |
À lire aussi
Le principal atout est la confidentialité : un site piraté ne peut pas divulguer une carte que l’acheteur ne lui a jamais donnée. Le revers est un recours plus faible. Un code utilisé ne se conteste pas comme une transaction par carte, et un code perdu ou volé avant usage équivaut à de l’argent liquide perdu.
Sur les frais, la grille officielle de PaysafeCard prévoit des frais mensuels lorsqu’un crédit reste inutilisé pendant une longue période, ainsi que des frais de change pour un paiement dans une autre devise que l’euro. Les montants évoluent : consultez les conditions générales en vigueur avant d’acheter une grosse coupure. Pour comparer avec ce que facture une banque, le cadre légal des frais bancaires plafonnés aide à mesurer ce que coûte réellement la carte classique.
Concrètement, réservez le paiement PSC aux achats ponctuels en ligne de montant modéré, sur des sites dont vous n’êtes pas sûr, et gardez la carte pour les abonnements et les commandes importantes.
Accepter les paiements PSC sur une boutique en ligne
Pour un commerçant, intégrer PaysafeCard revient à ouvrir sa boutique à une clientèle qui n’a pas de carte, qui refuse de la saisir en ligne ou qui paie en espèces par habitude. Ce public est surreprésenté chez les jeunes adultes et dans les univers du jeu, du contenu numérique et des cartes cadeaux.
Deux voies d’intégration existent. La première consiste à contracter directement avec Paysafe, qui fournit un compte marchand et une interface de paiement. La seconde passe par un prestataire de services de paiement qui propose déjà PaysafeCard dans son catalogue de moyens alternatifs : l’activation se fait alors depuis le tableau de bord, sans développement lourd. Dans les deux cas, le commerçant fournit les justificatifs habituels de connaissance client, et la commission est fixée au contrat, en général par pourcentage du montant. Demandez un devis écrit et comparez-le au coût de vos encaissements par carte.
Côté avantages, le paiement est garanti au moment de la validation : il n’y a pas de rétrofacturation comme avec une carte bancaire, ce qui réduit le risque d’impayé sur les produits numériques. Côté contraintes, le panier moyen reste limité et le remboursement d’un client passe par un autre canal que la carte.
L’intégration ne suffit pas : le moyen de paiement doit se voir. Affichez le logo PaysafeCard dès la fiche produit et dans le récapitulatif du panier, en suivant la logique d’une page de vente bien structurée. Évitez aussi d’imposer la création d’un compte avant le paiement, car un public attaché à la discrétion abandonne vite : le débat entre commande sans inscription et compte obligatoire se pose ici avec une acuité particulière. Un tunnel sobre, avec un formulaire de commande réduit à l’essentiel, complète le dispositif. Si votre panier moyen est élevé, proposez en parallèle un règlement fractionné par carte, car le prépayé ne couvre pas ce besoin.
NYA* PSC, MyPCS, protection sociale complémentaire : les autres sens de PSC
Une partie des recherches sur ce sigle ne concerne pas PaysafeCard. Trois cas reviennent.
Une ligne NYA* PSC sur un relevé bancaire. Le préfixe NYA* est généralement associé à des terminaux de paiement sans contact installés sur des distributeurs automatiques, des laveries ou des bornes de recharge. La suite du libellé correspond le plus souvent à l’exploitant de l’appareil. Rapprochez la date et le montant de vos achats récents dans ce type de machine ; si rien ne correspond, contactez votre banque et faites opposition en cas de doute sur une utilisation frauduleuse.
MyPCS, à ne pas confondre. PCS, avec les lettres inversées, désigne une carte de paiement prépayée rechargeable sous réseau Mastercard, distribuée notamment en bureau de tabac, avec un compte et un RIB. Contrairement au code PaysafeCard, c’est une vraie carte, utilisable en magasin, en ligne et au distributeur. Les deux produits relèvent du prépayé, mais pas du même usage : PaysafeCard pour payer en ligne sans carte, MyPCS pour disposer d’une carte sans compte bancaire classique.
La protection sociale complémentaire des agents publics. Dans la fonction publique, notamment à l’Éducation nationale, PSC désigne la participation de l’employeur au financement de la complémentaire santé des agents. Le remboursement apparaît alors sous ce sigle sur la fiche de paie. Pour savoir si vous y avez droit et comment en faire la demande, adressez-vous au service de gestion des ressources humaines de votre administration, qui applique les règles de votre ministère.
Peut-on se faire rembourser un code PaysafeCard non utilisé ?
Le remboursement d’un code n’est pas automatique et dépend des conditions générales de PaysafeCard, qui prévoient une procédure spécifique, souvent avec un compte vérifié. Le point de vente ne reprend généralement pas un code déjà imprimé. Le plus sûr est d’acheter un montant proche de la commande prévue.
Combien de codes PaysafeCard peut-on additionner pour une seule commande ?
La fenêtre de paiement permet de combiner plusieurs codes, jusqu’à dix, pour atteindre le montant du panier. Au-delà de certains montants, Paysafe demande de passer par un compte myPaysafe vérifié. Le marchand peut aussi appliquer ses propres plafonds.
Un solde PaysafeCard finit-il par perdre de la valeur ?
Le crédit ne disparaît pas d’un coup, mais des frais mensuels de non-utilisation peuvent s’appliquer après une longue période sans transaction, selon les conditions en vigueur. Ces frais grignotent progressivement le solde. Utiliser le crédit rapidement évite cette perte.
Que faire si quelqu’un réclame un code PaysafeCard pour régler une amende ou une facture ?
C’est une escroquerie classique : aucune administration, banque ni service de police ne demande un paiement par code prépayé au téléphone ou par message. Ne communiquez jamais votre code, car il s’utilise comme de l’argent liquide. Si le code a déjà été transmis, contactez sans attendre le service client de PaysafeCard et signalez les faits aux autorités.
L’auteur
Spécialiste tunnel d’achat et paiement
Je réponds aux questions des lecteurs, surtout sur mon domaine : checkout, paiement et logistique de commande.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5647 votes
Commentaires
Soyez le premier à réagir.